
Por Eric Gil Dantas, economista do Ibeps
O Ibovespa viveu um 2026 de recordes. Depois de fechar 2025 aos 161.125 pontos, com alta de 33,95% no ano, o índice emendou uma sequência de recordes históricos entre janeiro e abril, impulsionado inicialmente pelos cortes da Selic promovidos pelo Copom. Em 8 de abril, o Ibovespa já somava o 14º recorde do ano, aos 192.201 pontos, puxado por um anúncio de cessar-fogo entre Estados Unidos e Irã – a notícia derrubou o preço do petróleo (o Brent caiu mais de 13% no dia) e chegou a fazer a própria Petrobras cair mais de 4%, mas animou o resto do mercado, com bancos como Bradesco, Itaú e Banco do Brasil entre as maiores altas do dia. Dois dias depois, em 10 de abril, o mesmo otimismo com o fim do conflito levou o índice a 197 mil pontos, o maior patamar da sua história, um otimismo que, como o restante do ano mostraria, não seria duradouro.
O ano de 2026 também foi de petróleo caro. Entre o fim de 2025 e março, o barril chegou a rondar US$ 110 em meio ao temor de uma escalada da guerra, antes de o próprio cessar-fogo de abril derrubar os preços. Foi nesse contexto que a Petrobras se valorizou cerca de 67% (PETR3) e 60% (PETR4) desde o início do ano até aquele momento, um ganho especialmente relevante para o Ibovespa porque a companhia sozinha responde por mais de 13% de todo o índice (a ação ordinária, PETR3, vale cerca de 5%, e a preferencial, PETR4, pouco mais de 8%). Na esteira da alta do petróleo também subiram a Ultrapar, dona da rede de postos Ipiranga (mais de 80% de valorização no ano, embora pese pouco no índice, cerca de 1,6%), e a Vibra Energia (alta de mais de 50% no ano, com peso parecido, de 1,8%). Também se destacou, ao longo do ano, o setor de energia elétrica e saneamento: Sabesp (28% de alta, 3,7% do índice), Eletrobras – rebatizada de Axia Energia após a privatização (31% de alta, a maior fatia do trio, com 4,7% do índice) – e Cemig (24% de alta, mas peso pequeno, de menos de 1%). Juntas, essas três empresas somam quase 9,2% de todo o Ibovespa.
O ano, porém, não foi de alta ininterrupta. Depois do pico de abril, o Ibovespa perdeu força e chegou ao menor nível desde janeiro, fechando maio aos 174.278 pontos, e voltou a recuar em agosto, em meio à saída de investidores estrangeiros – terminou o mês aos 177.418 pontos, com alta acumulada de 10,11% no ano, bem abaixo do pico de abril. Em setembro a Bolsa retomou o fôlego, puxada outra vez pela Petrobras e por um PIB acima do esperado: o segundo trimestre de 2026 cresceu 0,5% ante o trimestre anterior, segundo o IBGE, e o Ibovespa fechou o primeiro dia do mês aos 179.722 pontos. A Bolsa acumulou alta de 16% até 18 de setembro.

A Petros não foi a única a sentir esse movimento. Segundo dados da Abrapp (Associação Brasileira das Entidades Fechadas de Previdência Complementar), o conjunto dos fundos de pensão brasileiros – que somava R$ 1,347 trilhão em ativos até abril de 2026, dos quais R$ 140,9 bilhões só na Petros, a segunda maior entidade do país – rendeu em média 4,82% no acumulado do ano até abril (dado mais atualizado pra esta série), acima da meta atuarial média do setor, de 4,62%.
É um contraste em relação a anos como 2021 e 2024, quando o setor como um todo ficou abaixo da meta (5,88% ante 15,59% em 2021; 6,27% ante 9,65% em 2024) – justamente os anos em que o Ibovespa caiu (-11,93% e -10,36%, respectivamente). Vale notar, porém, que a Renda Variável pesa cada vez menos na carteira dos fundos de pensão brasileiros. Em 2019 respondia por 19,6% dos investimentos do setor, hoje são 7,3%. Uma alta da Bolsa como a de 2026 tem, portanto, um impacto proporcionalmente menor sobre o resultado geral dos fundos do que teria há uma década, o que também vale para a Petros.
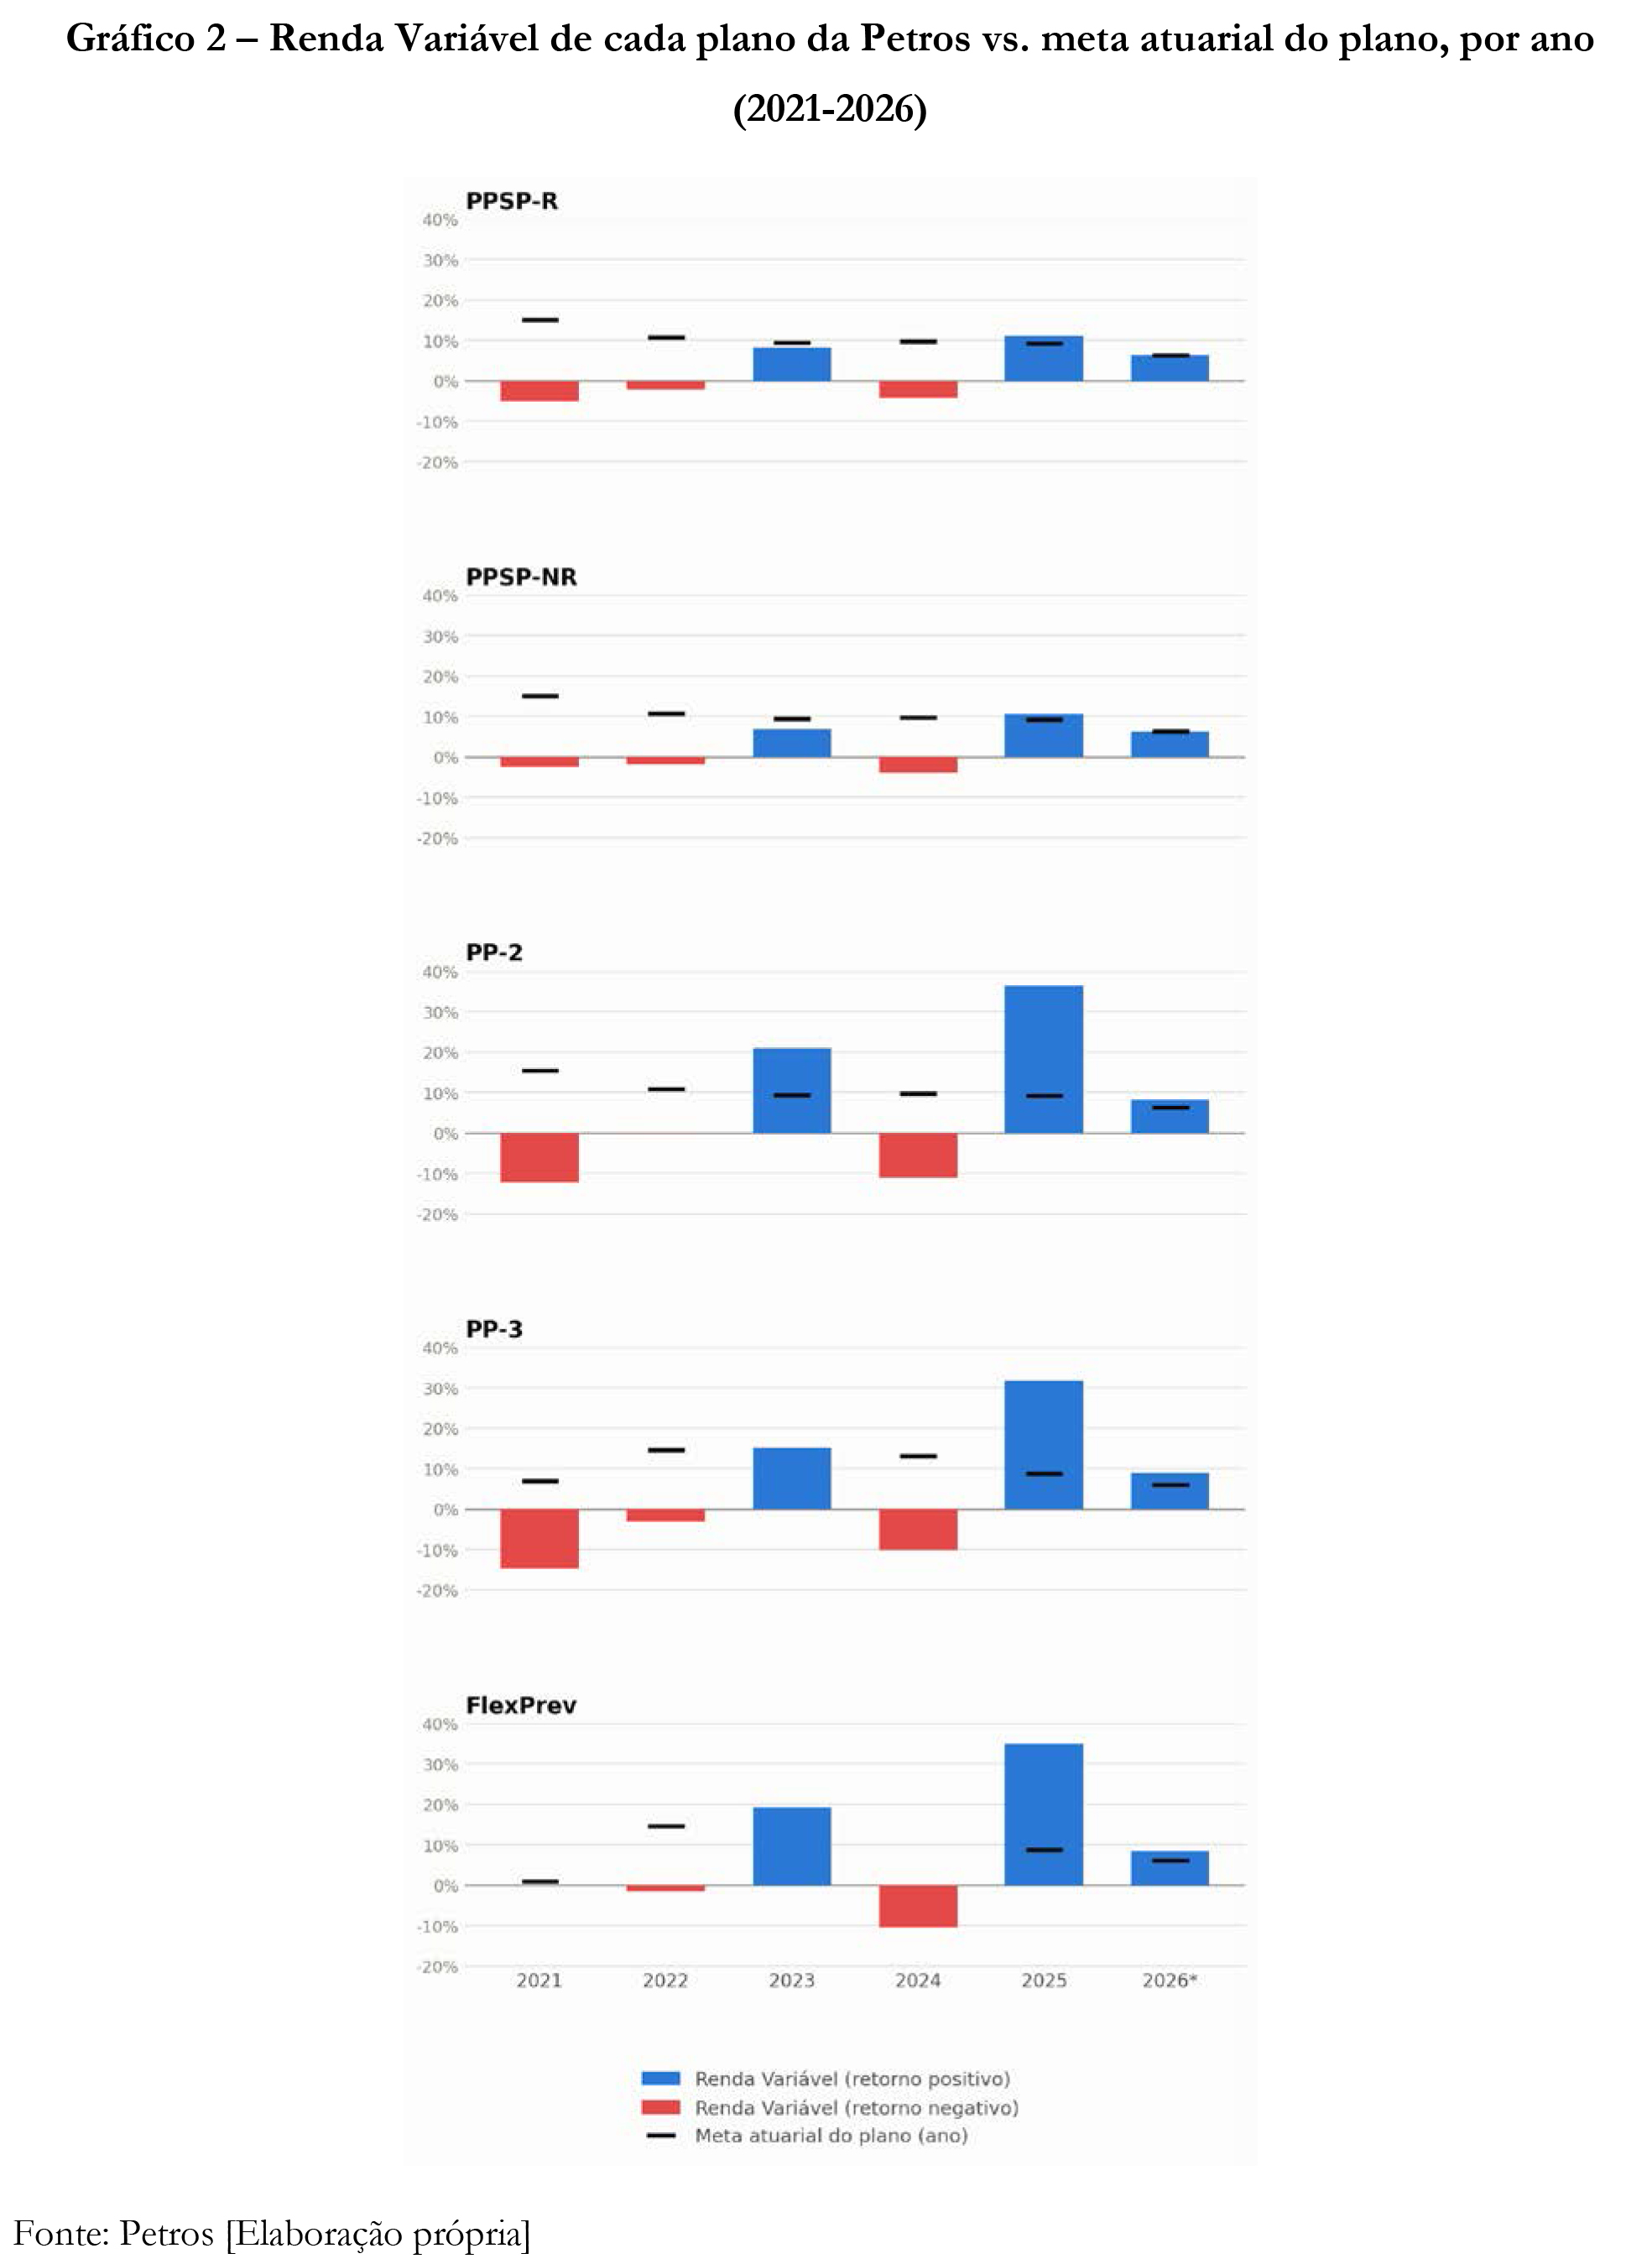
Historicamente a Renda Variável foi mais dor de cabeça do que alívio para os planos da Petros. Em 2021 e 2022, o segmento fechou no negativo nos cinco planos administrados pela Fundação. Em 2024, voltou a cair, acompanhando a queda de 9,4% do Ibovespa naquele ano. 2023 foi uma exceção parcial, a Renda Variável rendeu entre 6,75% e 21%, mas o protagonismo do resultado ficou com a Renda Fixa. É só a partir de 2025 que a Renda Variável passa a puxar o resultado para cima de forma consistente, com uma nuance importante: o tamanho desse impulso depende diretamente do peso da Renda Variável em cada carteira. PPSP-
Repactuado e PPSP-Não Repactuado, planos de Benefício Definido maduros, têm apenas 4,5% e 4,9% da carteira em Renda Variável – toda ela em participações societárias ilíquidas herdadas de investimentos antigos (Bonaire, HMOBI, Invepar, Litel, Litela, Norte Energia e Termobahia), sem nenhuma exposição a fundos referenciados ao Ibovespa. Já PP-2, PP-3 e FlexPrev carregam entre 9,75% e 15% da carteira em Renda Variável, majoritariamente em fundos de ações ativos atrelados ao índice. Por isso, quando a Bolsa vai bem, os planos de Contribuição Variável sentem muito mais. Em 2025, a Renda Variável rendeu 36,38% no PP-2, 34,93% no FlexPrev e 31,69% no PP-3, contra 10,98% no PPSP-R, em 2026 até agosto, a distância se repete, ainda que menor (entre 8,25% e 8,91% nos três planos de Contribuição Variável, contra 6,38% nos PPSPs). O gráfico abaixo mostra essa oscilação em cada plano desde 2021, com a meta atuarial de cada ano como referência.
Ainda que a Renda Variável da Petros acompanhe a direção geral do Ibovespa, ela raramente anda no mesmo ritmo (em alguns anos caminhou na direção oposta). O gráfico a seguir mostra a diferença, ano a ano, entre o retorno da Renda Variável de cada plano e o retorno do Ibovespa no mesmo período. Os PPSPs são os que mais destoam: em 2023, por exemplo, o Ibovespa subiu 22,28% no ano, mas a Renda Variável do PPSP-R e do PPSP-NR rendeu só 8,28% e 6,75%, uma diferença de 14 a 15,5 pontos percentuais abaixo do índice. Já em 2021, quando o Ibovespa caiu 11,93%, os mesmos dois planos ficaram bem acima dele (RV de -5,14% e -2,42%). A explicação está nos ativos de Renda Variável destes planos: nos PPSPs, 100% da Renda Variável está em participações societárias sem cotação diária em bolsa, de modo que o resultado do segmento reflete reavaliações pontuais desses ativos, não o vaivém da bolsa. Já PP-2, PP-3 e FlexPrev, com a maior parte da Renda Variável em fundos de ações – como o FIA FP Ibovespa, o FIA Petros Ativo, o FIA Petros Seleção Alta Liquidez, o FIA Seleção RR e o FP FOF FIC FIA –, tendem a acompanhar o índice mais de perto, ainda que com variações que refletem o desempenho de cada gestor frente ao próprio Ibovespa.
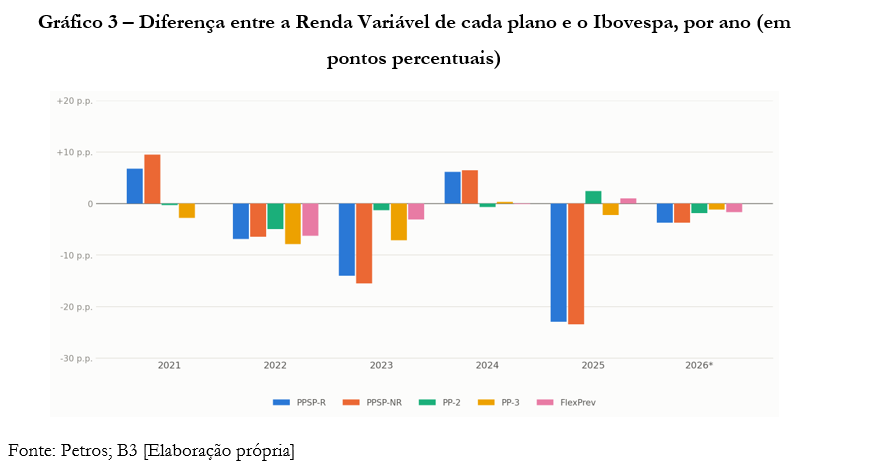
Esse desenho ajuda a entender o que o mercado acionário pode e o que não pode fazer pelos planos da Petros. Os que mais perderam nos anos ruins foram justamente os que têm mais Renda Variável na carteira: PP-2 e PP-3 acumularam os piores resultados em 2021, 2022 e 2024, puxados para baixo pela mesma exposição que hoje os beneficia. Se a Bolsa brasileira mantiver a trajetória positiva de 2025 e 2026, mesmo com a volatilidade observada ao longo do ano, o PP-2, PP-3 e FlexPrev se beneficiarão, compensando parte das perdas acumuladas nos anos de resultados negativos. Já nos PPSPs, onde a Renda Variável pesa pouco e está descolada do pregão, seu desempenho depende quase exclusivamente da Renda Fixa. Em todos os casos, vale o alerta, a Bolsa que subiu rápido em 2026 também mostrou que pode cair rápido. A Renda Variável, por definição, segue sendo o segmento mais imprevisível da carteira dos planos.