
Por Eric Gil Dantas, economista do Ibeps
Quase todo mundo já ouviu falar de bitcoin. O ativo criou na cabeça das pessoas uma ideia dúbia, de um lado a promessa de ganhos extraordinários e de outro de um terreno fértil para golpes. Nas últimas semanas, tivemos mais exemplos da sua insegurança. No fim de outubro, a Binance, maior corretora de criptomoedas do mundo, sofreu um ataque hacker estimado em US$ 6,3 bilhões, apontado como o maior roubo da história do setor, e as retiradas ficaram bloqueadas por cerca de dois dias. Na segunda-feira (2), foi a vez da corretora brasileira Mercado Bitcoin, que reportou perda de US$ 40 milhões em outro ataque hacker. As duas empresas dizem que vão cobrir os prejuízos dos clientes, mas os episódios mostram o tamanho do risco de um ativo cuja guarda depende de empresas privadas e de chaves digitais.
O bitcoin foi criado em 2009 por alguém (ou algum grupo, não se sabe) que assina como Satoshi Nakamoto. Sua base é de um registro digital, o blockchain, mantido por uma rede de computadores, sem banco central ou Estado por trás e com oferta limitada a 21 milhões de unidades. Depois dele vieram milhares de outras criptomoedas, entre elas Ethereum, Solana e Monero.
Apesar da denominação moeda digital, ela não é bem uma moeda. Uma moeda precisa servir como meio de troca, unidade de conta e reserva de valor. Mas quase ninguém recebe pagamentos correntes ou fixa preços em bitcoin, e uma oscilação tão forte impede que ele cumpra essas funções. Na prática, o bitcoin é comprado para ser vendido mais caro depois. É um ativo especulativo.
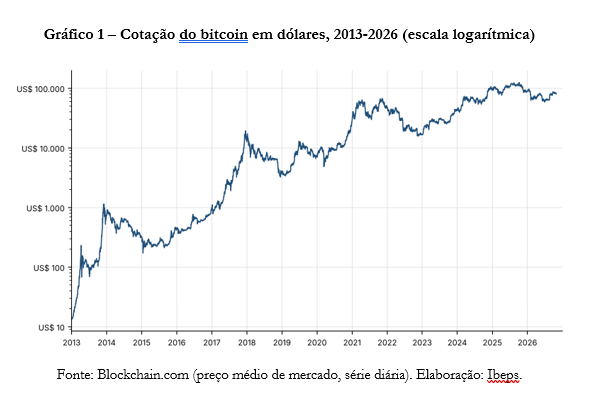
O Gráfico 1 mostra essa gangorra. O bitcoin subiu 1.216% em 2017 e caiu 69% em 2018. Entre o pico de dezembro de 2017 e o fundo de dezembro de 2018, a perda foi de 83%. Repetiu-se em 2021 e 2022, com queda de 77% entre novembro de 2021 e novembro de 2022. Depois vieram altas de 154% em 2023 e 120% em 2024, até o recorde de US$ 124,8 mil em 7 de outubro de 2025. Daí em diante, a cotação perdeu 53% até 1º de julho de 2026, quando chegou a US$ 58,5 mil. Em 29 de outubro, estava em US$ 81,3 mil. Nos últimos três anos, a volatilidade anualizada da cotação diária ficou em torno de 47%.
Além da oscilação, há os golpes. O Brasil tem uma coleção deles. O "Faraó dos Bitcoins", Glaidson Acácio dos Santos, comandava a G.A.S. Consultoria, esquema que a Justiça estimou em R$ 38 bilhões e 67 mil pessoas, e foi condenado a 19 anos de prisão por organização criminosa. A Atlas Quantum, de 2019, atingiu cerca de 200 mil clientes. A Braiscompany, de 2023, deixou 10 mil investidores com um rombo de R$ 1,5 bilhão. As criptomoedas também aparecem em esquemas de lavagem de dinheiro do crime organizado, como na Operação Decurio, de 2024, que apurou R$ 1 bilhão. E quem guarda o ativo por conta própria corre outro risco, perder a chave digital significa perder o dinheiro, sem a quem recorrer.
Um fundo de pensão é o oposto disso. A Petros tem compromisso de pagar benefícios por décadas a aposentados e pensionistas, e sua meta é render inflação mais um valor real. Para cumpri-la, precisa de previsibilidade, ou seja, casar o fluxo de caixa dos ativos com o das obrigações. Foi o que a imunização dos planos de benefício definido fez a partir de 2022, com compra de títulos públicos mantidos até o vencimento, se livrando da maior parte dos títulos marcados a mercado (já excessivamente voláteis). Em setembro, a renda fixa respondia por 90% das carteiras dos PPSPs e por 83,4% do consolidado da Fundação, ou R$ 120,8 bilhões.
Mesmo nos planos de contribuição definida, ela fica entre 68% e 73%. E isso é bom. Em 2025, a Petros rendeu 12,57%, contra uma meta média de 9,11%, com todos os planos acima do objetivo, e em 2026 acumula 9,18% até setembro, contra uma meta de 7,45%. No mesmo 2025, o bitcoin perdeu 5% no ano. Com um patrimônio de R$ 157,9 bilhões pertencentes aos beneficiários, esse é o tipo de risco que o participante não pode correr.
Por isso o Conselho Monetário Nacional veda este tipo de investimento. A Resolução CMN nº 4.994, de 2022, define como a Petros e as demais entidades fechadas devem aplicar os recursos, sempre atentas a segurança, rentabilidade, solvência e liquidez. Em março de 2025, a Resolução nº 5.202 incluiu um inciso no artigo 36 que veda à entidade “adquirir ou manter, de forma direta ou indiretamente, investimentos em ativos virtuais”, seja por carteira própria, carteira administrada ou fundos de investimento. O “indiretamente” veda possui-los através de fundos.
A proibição, portanto, não representa uma oportunidade de investimento perdida, mas uma medida de proteção ao patrimônio dos participantes. Os recursos administrados pela Petros não existem para financiar apostas especulativas, mas para garantir o pagamento de aposentadorias e pensões ao longo de décadas. A experiência recente da Fundação, com a imunização dos planos de benefício definido e resultados superiores às metas atuariais, mostra que é possível buscar rentabilidade sem submeter o patrimônio previdenciário às oscilações extremas das criptomoedas. Afinal, o compromisso de um fundo de pensão não é perseguir ganhos extraordinários no curto prazo, mas assegurar que os benefícios de seus participantes sejam pagos no presente e no futuro.